① 一句话模式
拼多多靠两件事赚钱:一是撮合交易收佣金(交易服务),二是让商家在平台上打广告(在线营销)。2024 年这两项收入几乎平分秋色,各占约一半 [S5]。但它的低价不是靠烧钱补贴出来的——真正的秘密在于它把「消费者需求」和「工厂/农户供给」直接拼在一起:国内用农地云拼和 C2M 砍掉中间批发环节,海外用全托管把定价、物流、售后全收归平台。补贴(百亿补贴)只是敲门砖,用来教育消费者「这里真的便宜」,等信任建立后,低价就靠供应链层层被压下来维持。这也解释了为什么交易服务收入占比从 2020 年的 9.7% 一路升到 2024 年的 49.7% [S1][S5]——公司正在从「流量广告商」变成「供应链服务商」。
② 故事:它遇到了什么问题
2015 年,黄铮在上海创立拼多多 [S7]。那时中国农产品的流通链条长得吓人:产地农户 → 产地经纪人 → 产地批发商 → 销地批发商 → 零售商 → 消费者,中间夹着五六个环节,每层加价 20%–30%。结果就是两头受气——农民手里的菜烂在地里卖不上价,城市消费者却在超市为同样的菜付高价。
更麻烦的是,当时的电商格局根本看不见这块市场。阿里和京东正忙着「品牌升级」「消费升级」,把资源押在品牌商家和一二线城市用户上。下沉市场的低价需求巨大,但供给端极度碎片化:几亿小农户、几百万小工厂,谁都没能力单独对接全国市场。拼多多看到的,正是这条被巨头绕开的缝隙——不是「便宜没好货」,而是「好货太贵,因为中间商吃掉了太多」。
2018 年 7 月 26 日,拼多多在纳斯达克上市,发行价 19 美元/ADS,募资约 16.3 亿美元 [S9]。但资本市场并不买账:质疑声铺天盖地——「假货平台」「低价没壁垒」「商业模式不清晰」。直到 2020 年底,拼多多中国年活跃买家达到 7.884 亿,首次超过阿里巴巴的 7.79 亿,成为中国用户规模最大的电商平台 [S1]。规模登顶了,可公司还在亏钱:2020 年净亏损 71.8 亿元 [S1]。
真正的冲突点就在这里:怎么在坚持低价的前提下,让供应链愿意配合?靠补贴?那烧得起吗?靠商家自觉?他们为什么要让利润变薄?拼多多接下来的每一步,其实都是在回答这个问题。
③ 解法:模式怎么运转
拼多多的解法可以拆成三层:需求聚合、产地直连、平台全托管。
第一层:C2M 反向定制。 传统电商的逻辑是「工厂生产什么,消费者买什么」;拼多多的逻辑反过来:先把大量消费者的需求拼成一个大订单,再把订单数据反馈给工厂或农户,让他们按需生产。零库存、零中间周转,成本自然掉下来,低价就有了根基。
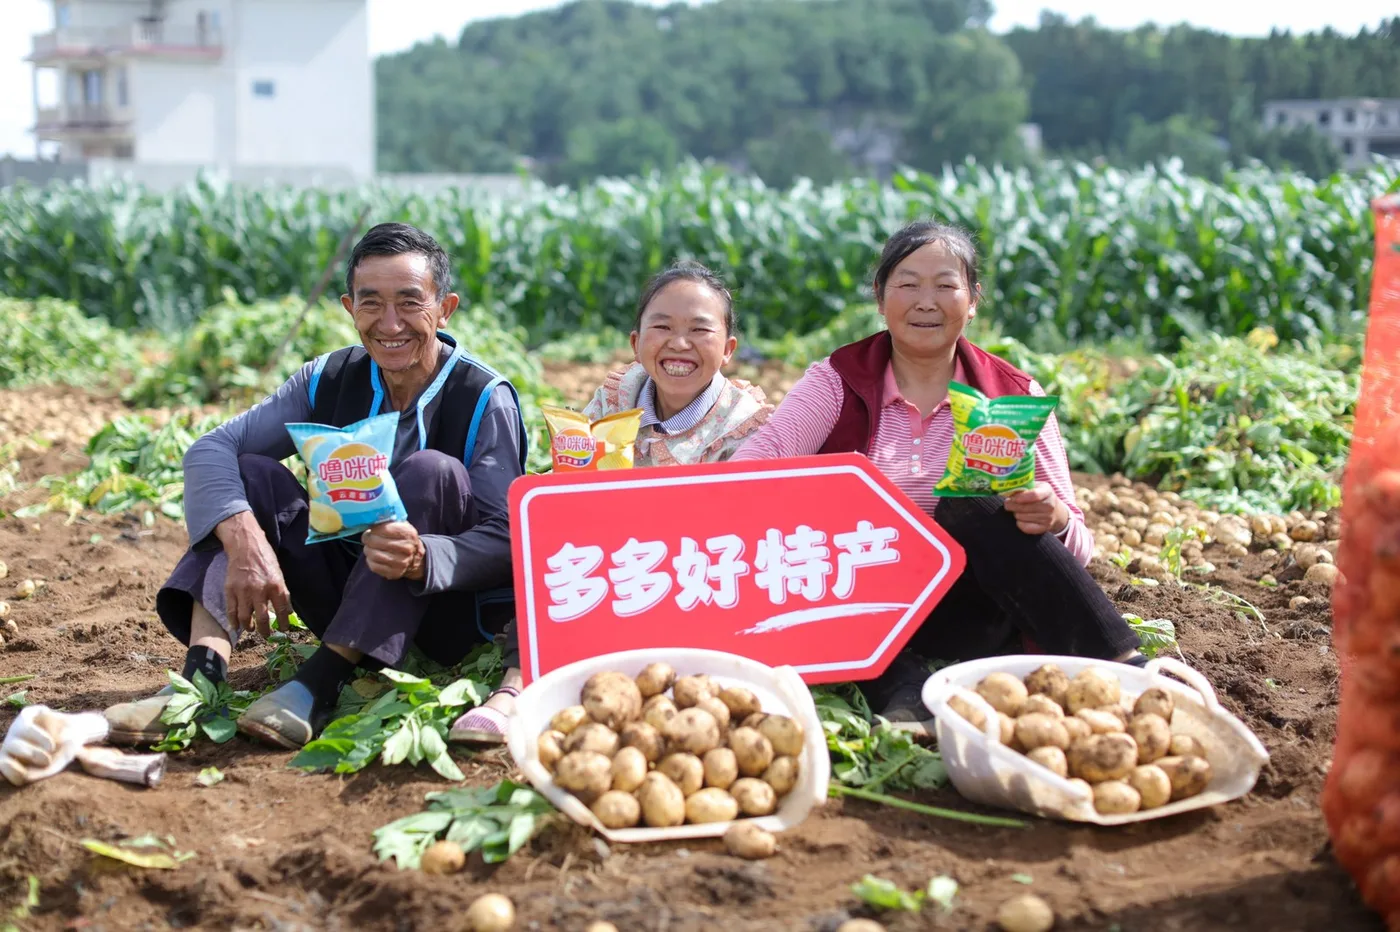
第二层:农地云拼。 这是拼多多第一个主战场。农户和经纪人把分散的货集中到产地仓,平台用「拼单 + 预售」把零散的买菜需求聚成大批量订单,直接对接销地。五六个批发环节被砍到只剩一两个,农民多卖钱,消费者少花钱,平台抽佣金——三方共赢,这才是低价能持续的秘密。2021 年 8 月 24 日,公司宣布设立 100 亿元的「百亿农研」专项,把二季度及后续利润优先投入农业供应链 [S8]——这笔钱不是慈善,是在给护城河浇水泥。
第三层:全托管(Temu 模式)。 2022 年 9 月 1 日,Temu 在美国上线,以全托管模式起步 [S11]。分工非常清楚:
| 角色 | 负责什么 | 拿什么钱 |
|---|---|---|
| 商家 | 只供货:把商品备到国内仓库 | 按平台核定的供货价结算 |
| 平台 | 定价、营销、跨境物流、售后、客服 | 零售价 − 供货价 = 平台收入 |
商家放弃了定价权和物流,换来的是稳定的销路和零运营负担;平台拿走了定价权,换来的是对供应链的绝对掌控。2024 年起 Temu 又推出「半托管」作为并行模式(商家自存海外仓、自营定价与履约)⚠️ 媒体/行业口径 [S15],说明这个模式还在进化。
那「百亿补贴」到底是不是烧钱? 2019 年 6 月 1 日,百亿补贴随首次 618 大促启动,联合品牌商补贴 100 亿元、覆盖 10,000 款商品,之后升级为长期战略 ⚠️ [S10]。它的真实作用不是长期补贴,而是「用真金白银教育市场」——让消费者第一次相信「拼多多上的 iPhone 是真的便宜」。一旦「低价心智」建立起来,补贴就可以退潮,因为真正的低价已经由供应链压下来接棒了。
组织架构也在同步重构:2023 年 4 月 4 日,赵佳臻出任联席 CEO,侧重供应链管理与中国业务;陈磊侧重全球化 [S12]。这几乎是把「供应链 + 跨境」写进了公司的权力核心。
④ 怎么赚钱
拼多多的收入公式很简单:
总收入 = 在线营销服务(广告 + 竞价排名)+ 交易服务(佣金 + 履约 + 支付处理 + Temu 相关费用)+ 商品销售(已萎缩退出)
看五年数据,变化惊人:
| 年度 | 总收入 | 净利润 | 在线营销 | 交易服务 |
|---|---|---|---|---|
| 2020 | 594.9 亿 | -71.8 亿 | 479.5 亿(80.6%) | 57.9 亿(9.7%) |
| 2021 | 939.5 亿 | 77.7 亿 | 725.6 亿(77.2%) | 141.4 亿(15.1%) |
| 2022 | 1,305.6 亿 | 315.4 亿 | 1,027.2 亿(78.7%) | 276.3 亿(21.2%) |
| 2023 | 2,476.4 亿 | 600.3 亿 | 1,535.4 亿(62.0%) | 941.0 亿(38.0%) |
| 2024 | 3,938.4 亿 | 1,124.3 亿 | 1,979.3 亿(50.3%) | 1,959.0 亿(49.7%) |
数据来源:公司 2020–2024 年全年业绩新闻稿 [S1][S2][S3][S4][S5],净利润经 2025 年业绩稿复核 [S16]。
三条线索值得盯:
第一,收入结构彻底翻转。 2020 年在线营销占 80.6%,交易服务只占 9.7%;到 2024 年,两项几乎各占一半 [S1][S5]。商品销售从 2020 年的 57.5 亿萎缩到 2022 年的 2.1 亿后不再单列 [S1][S3]——自营业务被彻底放弃,平台彻底回归「撮合 + 服务」的轻资产模式。
第二,利润爆发式增长。 2020 年净亏损 71.8 亿 → 2024 年净利润 1,124.3 亿 [S1][S5][S16]。驱动因素既有收入增长,也有利润率改善——当交易服务占比上升、规模效应释放,单位履约成本被摊薄。
第三,成本端同步飙升,这是规模效应还是黑洞? 交易服务从 2022 年的 276.3 亿 → 2023 年的 941.0 亿 → 2024 年的 1,959.0 亿,与 Temu 扩张时间完全同步。但 2023 年收入成本同比 +192%,主要来自履约费、支付处理费、客服 [S4][S5]。全托管意味着平台要自己扛跨境物流和售后——这些是重成本。短期看是规模效应在起作用(2024 年净利润仍翻倍),但长期要看履约效率能否跟上扩张速度。
关键提醒:交易服务 ≠ Temu 收入。 公司从未在财报中单独披露 Temu 的收入或 GMV,交易服务包含国内平台佣金与 Temu 相关费用 [S11][S15]。任何「Temu 年收入 XXX 亿」的第三方说法都只是估算,不能作为事实引用。
还有一个值得玩味的变化:自 2022 年二季度起,公司停止披露 GMV、年活跃买家与月活 [S14]。最后一次披露的年活跃买家是截至 2022 年 3 月 31 日的 8.819 亿 [S6]。投资者从此失去了官方规模指标,只能依赖第三方估算——这既是信心的表现(规模已足够大),也是一种信息不对称。
⑤ 护城河
为什么阿里、京东、抖音学不会?至少有三条真实原因。
第一条:时间窗口 + 组织基因。这是最硬的壁垒。 拼多多 2015 年就从农产品切入,用 5–6 年时间把供应链从产地端到工厂端全部数字化。而阿里(淘宝特价版)、京东(京喜)2020 年后才动手,晚了整整五年。更关键的是,阿里京东的核心组织 KPI 是「品牌商家收入 + 广告收入」,做 C2M 等于跟自己最赚钱的业务抢利润——内部阻力巨大。拼多多没有这个包袱,它的基因就是「低价 + 供应链」,做这件事不需要说服内部任何人。
第二条:农地云拼的数据资产。 拼多多通过拼单把「分散需求聚成大批量订单」的能力,是在数亿农户和消费者身上跑出来的。它知道一个产区的橙子什么时候成熟、能出多少货、什么价格农户能接受。这种数据不是买来的,是五年时间熬出来的。对手没有这个数据池,就算复制模式也压不下同样的成本。
第三条:全托管的商家信任。 商家愿意把定价权交给拼多多,前提是这个平台真的能帮他们卖出去——2020 年拼多多中国年活跃买家就达到 7.884 亿 [S1],2021 年底升至 8.687 亿 [S2]。商家算一笔账:放弃定价权,但获得稳定销路、零运营负担、零库存风险。对手没有同等规模的低价需求池,商家凭什么把货交给你?
市场已经用脚投票:2023 年 11 月 29 日盘中市值首次超越阿里巴巴,11 月 30 日收盘约 1,959 亿美元 ⚠️ [S13]。这不仅是股价的胜利,是资本市场对「供应链模式」的定价认可。
⑥ 风险与反面
政策风险:Temu 的免税豁免正在被审查。 全托管模式最大的红利之一是美国和欧盟对低值包裹的「最低限额」关税豁免(de minimis)。一旦这些国家取消或收紧这项政策,跨境物流和关税成本将大幅上升,拼多多的低价优势会被直接侵蚀。2023 年 2 月 Temu 进入加拿大、3 月澳新、4 月欧洲六国 [S11],扩张越快,对政策的依赖越深。
商家矛盾:定价权被拿走,商家会不会绕道? 全托管模式下平台拿定价权,商家利润被压缩。如果商家发现私下绕开平台(私单)更赚钱,平台的价值就会受损。具体费率、结算周期、保证金金额均无公司公告原文,随招商政策多次调整 ⚠️ [S15],存在政策反复风险。
成本失控风险:履约费用同步飙升。 2023 年收入成本同比 +192% [S4][S5],主要来自履约费、支付处理费、客服。如果规模效应没跟上扩张速度,利润率会受压。交易服务占比已接近一半,而它恰恰是重成本的业务——这是拼多多未来最大的财务考验。
内部矛盾:联席 CEO 架构的双刃剑。 陈磊管全球化、赵佳臻管供应链与中国业务 [S12],双核驱动效率高,但也可能产生战略分歧。加上 2021 年 3 月 17 日黄铮辞任董事长、陈磊接任 [S7],创始人缺位的担忧一直存在——虽然公司业绩证明管理层运转良好,但市场情绪始终敏感。
数据不透明风险:投资者在盲猜。 自 2022 年二季度起停止披露 GMV 和活跃买家 [S14],第三方估算口径互不一致。投资者无法准确判断规模增速,只能靠收入、利润等滞后指标反推——这在监管趋严的跨境环境下是潜在隐患。
⑦ 可复用的结论
- 需求聚合反向定制:先把分散的消费者需求聚成大订单,再倒逼供应链降价生产——任何碎片化供给的行业(建材、家电、服装)都能用。
- 平台拿定价权换规模:当平台能提供足够大的稳定销路时,商家愿意放弃定价权和物流,把利润让给平台——跨境、本地生活、产业互联网都能学。
- 补贴是教育不是烧钱:真金白银的补贴真正的目的是建立「低价心智」,一旦消费者信任形成,供应链压价就能接棒——消费品、电商、内容平台都适用。
图片来源:封面图:拼多多「一起拼农货」助农活动实景(拼多多官方活动图,经 AgFunder News 报道采用);正文图:拼多多「多多好特产」助农活动实景,南方+报道配图。