① 一句话模式
美团外卖靠「把一笔糊涂账拆成两笔明账」赚钱:技术服务费(佣金)按订单金额比例收,对应信息展示、交易系统和客服;履约服务费(配送费)只发生在商家选美团配送时,按距离、时段、价格阶梯计价,直接覆盖骑手成本 [S7][S9]。改革前商家付的是一口价,看不见钱去哪;改革后平台把配送成本从佣金里剥离出来单独标价,商家自配送只交技术服务费 [S9]。2024 年美团总收入 3,375.92 亿元、经营利润 368.45 亿元,核心本地商业分部经营利润 524 亿元 [S1][S15]——外卖不是靠「抽成暴利」,而是靠把履约成本算清楚、把订单密度堆起来,让配送这个最大成本项从亏损窟窿变成可定价的服务。
② 故事:它遇到了什么问题
把时间拨回 2021 年。那一年对美团外卖来说,像是一脚油门踩到底后突然撞上了刹车——而且刹车是监管踩的。
改革之前,商家对美团的账单只有一行字:平台服务费,按订单金额一口价抽成。钱怎么分?商家不知道,平台也不说。媒体报道的 15%—25% 区间只是粗略印象,真实情况是:同一个城市、同一类商家,独家合作的拿低费率,不独家的被差别对待 [S11]。2018 年起,美团被认定滥用市场支配地位,对独家合作商家给更低佣金、收独家合作保证金、放缓商家上线审核、用算法和惩罚性措施逼商家「二选一」[S11]。商家在合同里签的是「独家」,心里想的是「别让我死」——这不是商业选择,是被算法和保证金架在火上烤。
2021 年,这把火被政策点着了。7 月,市场监管总局等七部门联合印发文件,要求平台完善订单分配、报酬、算法规则,骑手权益第一次进入政策层 [S11]。10 月 8 日,市场监管总局对美团「二选一」作出行政处罚:罚款 34.42 亿元(按 2020 年中国境内销售额 1,147.48 亿元的 3% 计算),全额退还独家合作保证金 12.89 亿元,并被《行政指导书》明确要求「完善平台佣金收费机制和算法规则」[S11]。
处罚只是导火索,真正的炸药是钱。2021 年美团外卖骑手成本高达 682 亿元,占餐饮外卖收入 963 亿元的 71%;同期配送服务收入只有 542 亿元,低于骑手成本约 140 亿元——也就是说,每送一单,平台都在倒贴 [S5]。更早的 2020 年,配送成本占外卖佣金收入的 83.1%,外卖每单利润仅 0.28 元 [S6]。
一个荒诞的闭环:商家抱怨佣金高,平台说配送贵;钱混在一口价里,谁都说不清。这就是美团必须改革的处境——不改革,罚单还会来;改革了,配送这个无底洞怎么定价,没人给过答案。
③ 解法:模式怎么运转
2021 年 5 月,美团在试点城市启动「费率透明化」改革,把原来单一的平台服务费拆成两笔:技术服务费 + 履约服务费,分开计价 [S7][S9]。
技术服务费——也就是大家说的「佣金」——按订单金额比例收取,对应平台提供的信息展示、交易系统、客服等技术与平台服务。它是「平台税」,只要用美团接单就交,商家自配送的订单也只收这一项,不产生履约服务费 [S9]。公司官方口径说技术服务费标准是 6%—8%,按商家类型与品类差异化定价 [S9]。但注意:公司从未公布全网统一的技术服务费百分比 [S9];财报反推的实际费率更低——2021 年美团餐饮外卖佣金收入 285 亿元,餐饮外卖交易金额(GTV)7,021 亿元,相除得实际技术服务费率约 4.1% [S5]。落差来自商家结构、费率减免与自配送占比,这是媒体据年报测算的口径,不是公司直接披露 [S5]。第三方调研也印证:九成以上商家实际缴纳的技术服务费低于 8%,其中 6%—8% 区间占 66.3% [S10]。
履约服务费——这才是配送的真身。只有商家选美团配送时才产生,不按固定比例、而按单阶梯计价:由配送距离、订单价格(客单价)、配送时段等因素综合决定 [S9][S10]。近距离订单履约费低、远距离订单高,夜间特殊时段与恶劣天气另有加价因素 [S9]。落地效果与机制设计一致:据报道,商家反映 3 公里以内订单费用下降、远距离订单费用上升 [S10]。
这套机制的精妙之处在于:它把「配送贵」从「抽成高」里剥离出来了。以前商家觉得美团抽 20%,现在拆开看——技术费 6% 是买流量和系统,履约费按距离阶梯收,送一单近的单子只要几块钱,送一单远的可能十几块。钱花在哪,明明白白。
后续还有调整。2022 年 3 月,在发改委等部门纾困政策背景下,美团宣布对疫情困难中小餐饮商家减免:技术服务费减半、减半后每单封顶 1 元;已完成费率透明化的困难商家技术服务费封顶 5% [S10]。费率体系从来不是一成不变的,纾困减免与后续规则调整都以公司当期公告为准。
骑手保障线也在同步推进。2022 年 7 月,在人社部指导下,美团率先启动新就业形态人员职业伤害保障试点,首批 7 个试点省市、保费由公司出资缴纳,据公司后续披露累计出资 14 亿元 [S12]。2025 年 2 月 19 日,美团公告将为全国范围内的全职及稳定兼职骑手缴纳社保,预计 2025 年第二季度开始逐步实施;同日宣布 2025 年内全面取消配送超时罚款 [S12]。据财经媒体转述,自 2025 年 7 月 1 日起骑手职业伤害保障已覆盖全国,保费由平台全额缴纳,骑手个人不缴费(⚠️媒体转述口径)[S12]。
④ 怎么赚钱
把美团外卖的赚钱公式拆成三行:
收入 = 技术服务费(佣金)+ 履约服务费(配送费)+ 其他(广告、到店酒旅等)
技术服务费来自订单金额的百分比抽成,履约服务费来自配送订单的阶梯计价,两者相加构成餐饮外卖收入。2021 年餐饮外卖收入 963 亿元,其中佣金收入 285 亿元、配送服务收入 542 亿元 [S5]。
再看利润曲线,这才是故事的高潮:
| 年度 | 总收入(亿元) | 经营利润/(亏损)(亿元) | 调整后净利润/(亏损)(亿元) |
|---|---|---|---|
| 2020 | 1,147.95 | 43.3 | 31.21 |
| 2021 | 1,791.28 | -231 | -155.72 |
| 2022 | 2,199.55 | -58.2 | 28.27 |
| 2023 | 2,767.45 | 134.15 | 232.53 |
| 2024 | 3,375.92 | 368.45 | 437.72 |
数据来源:美团历年全年业绩公告及业绩报道转述 [S1][S3][S4][S5]。
2021 年经营亏损 231 亿元、调整后净亏损 155.72 亿元,很多人以为是外卖业务不行了——其实不是。2021 年新业务及其他分部经营亏损 384 亿元(2020 年为 109 亿元),是当年整体转亏的主因;餐饮外卖与到店酒旅两分部经营溢利合计 203 亿元 [S5]。外卖模型本身早就在造血,烧的是美团优选、社区团购这些新业务的钱。
2024 年核心本地商业经营利润 524 亿元(+35.4%),新业务经营亏损收窄至 73 亿元 [S3][S15]。利润的 V 型反转,一半来自订单规模扩张,一半来自履约效率修复。订单量:2020 年餐饮外卖交易笔数 101 亿笔、GTV 4,889 亿元;2021 年 144 亿笔、GTV 7,021 亿元 [S2][S5];2022 年起口径变更为「即时配送订单量」(含餐饮外卖 + 美团闪购等),2022 年 177 亿单、2023 年 219 亿笔 [S16][S3]。
这里有个必须说清的数据黑箱:2024 年全年即时配送订单总量未披露(未核实),业绩公告只给了季度数(Q2 61.67 亿笔、Q3 70.78 亿笔)与单日峰值(立秋当日 9,800 万单)[S1][S2]。成稿不得用季度数推算全年数冒充官方口径 [S1]。这个数据不透明直接影响了估值模型的构建——分析师没法用「单均贡献」去反推 2024 年外卖业务的真实盈利,只能靠分部利润倒推。
⑤ 护城河
对手学不会美团,不是因为学不会两费分离的定价结构——那是可以抄的——而是因为履约服务费按距离/时段/价格实时阶梯计价,需要实时调度算法 + 高密度骑手网络。竞争对手若没有同等密度的骑手池,远距离订单的履约成本会远高于美团。682 亿元骑手成本换来的是高密度配送网络与实时计价能力,这不是靠补贴能复制的 [S5][S9]。
为什么这么说?假设饿了么或抖音要复制美团的阶梯计价,它们得先有覆盖全国、密度够高的骑手池。没有这个池子,远距离订单要么送不到,要么成本飙升到每单亏十几块。美团用 682 亿元骑手成本(2021 年数据)[S5] 换来了这个密度——每多送一单,边际成本就被摊薄一分。这是重资产服务行业的硬壁垒,不是靠烧钱能短时间追上的。
第二条护城河是合规壁垒。2025 年 2 月,美团率先宣布为全国全职及稳定兼职骑手缴纳社保,预计 2025 年第二季度开始逐步实施 [S12]。这项政策看似增加成本,实则抬高了行业准入门槛——中小对手要么跟着交社保(成本飙升),要么留在灰色地带(随时可能被监管)。核心本地商业经营利润 2024 年 524 亿元(+35.4%)[S15],足以支撑履约网络持续投入。
还有一条隐性护城河:商家与用户粘性。2021 年「二选一」处罚后美团仍保持市场份额 [S11]——说明商家和消费者留下来,不是因为被强制,而是因为习惯和效率。这是比行政处罚更持久的约束。
⑥ 风险与反面
政策风险是悬在头上的剑。 从 2021 年 7 月七部门联合发文要求完善骑手权益 [S11],到 2021 年 10 月「二选一」处罚罚款 34.42 亿元 [S11],再到 2025 年社保全覆盖 + 取消超时罚款 [S12],监管持续收紧。美团必须不断调整规则以适应政策,任何一次调整都可能触动商家或骑手的利益——2021 年改革后商家反映远距离订单费用上升 [S10],就是这种张力的体现。
成本风险是结构性的。 2021 年骑手成本 682 亿元,占餐饮外卖收入 963 亿元的 71% [S5]。2025 年社保全覆盖后成本可能再抬升,而配送服务收入 542 亿元仍低于骑手成本,差额约 140 亿元由平台补贴承担 [S5]。平台长期补贴履约,商业模式的可持续性一直受质疑——如果订单增速放缓,补贴规模会直接侵蚀核心本地商业的利润。
数据不透明风险影响估值。 2024 年外卖订单量全年总数未披露(未核实),仅季度数与单日峰值 [S1]。分析师没法用单均贡献去反推外卖业务真实盈利,只能靠分部利润倒推。这对估值模型和同业对比都是硬伤。
新业务拖累尚未完全解除。 2021 年新业务亏损 384 亿元,2024 年收窄至 73 亿元 [S5][S15]。但据媒体追踪,美团优选 2025 年 6 月起陆续退出北京、四川、湖南等 19 个省份,仅保留广东、浙江、福建等优势区域,年末进一步收缩;公司对媒体回应为「转型升级、局部业务调整」(⚠️媒体口径,公司未发正式关停公告)[S14]。退出节奏和后续亏损收窄速度,仍是未知数。
内部矛盾依然存在。 配送服务收入 542 亿元 < 骑手成本 682 亿元 [S5],这个缺口意味着什么?意味着美团的履约网络本质上是一个需要持续输血的基础设施。平台一边对商家收技术服务费,一边对配送订单倒贴——这种结构在订单高速增长时成立,一旦增速放缓,补贴压力会直接传导到商家端(提高技术服务费)或骑手端(压低单均收入)。
⑦ 可复用的结论
-
成本结构透明化是监管时代的生存策略:把「一口价」拆成「技术费 + 履约费」,既回应「二选一」处罚对收费机制的整改要求,又让商家看清钱花在哪——本地生活、物流、SaaS 等佣金制行业可参考 [S11][S9]。
-
履约网络的规模效应是硬壁垒:682 亿元骑手成本换来高密度配送网络与实时阶梯计价能力,竞争对手无法靠补贴复制——重资产服务行业(快递、即时零售)可参考 [S5][S9]。
-
政策合规成本可转化为竞争壁垒:2025 年率先为全国骑手缴纳社保、取消超时罚款,看似增加成本,实则提高行业准入门槛、挤压中小对手——任何强监管行业都可参考 [S12]。
口径与出处说明:本文所有金额、比例、数量数字均出自《已核实事实档案》[S1]–[S17]。费率类数字区分口径:技术服务费公司自述标准为 6%—8% [S9],财报反推实际费率约 4.1% 为媒体测算口径 [S5],公司从未公布全网统一标准,故未将其写成统一费率。美团优选 2025 年退出节奏为媒体口径 [S14],已标注;骑手职业伤害保障 2025 年 7 月 1 日全国覆盖为媒体转述 [S12],已标注。2024 年外卖订单量全年总数未披露(未核实),文中未作推算。
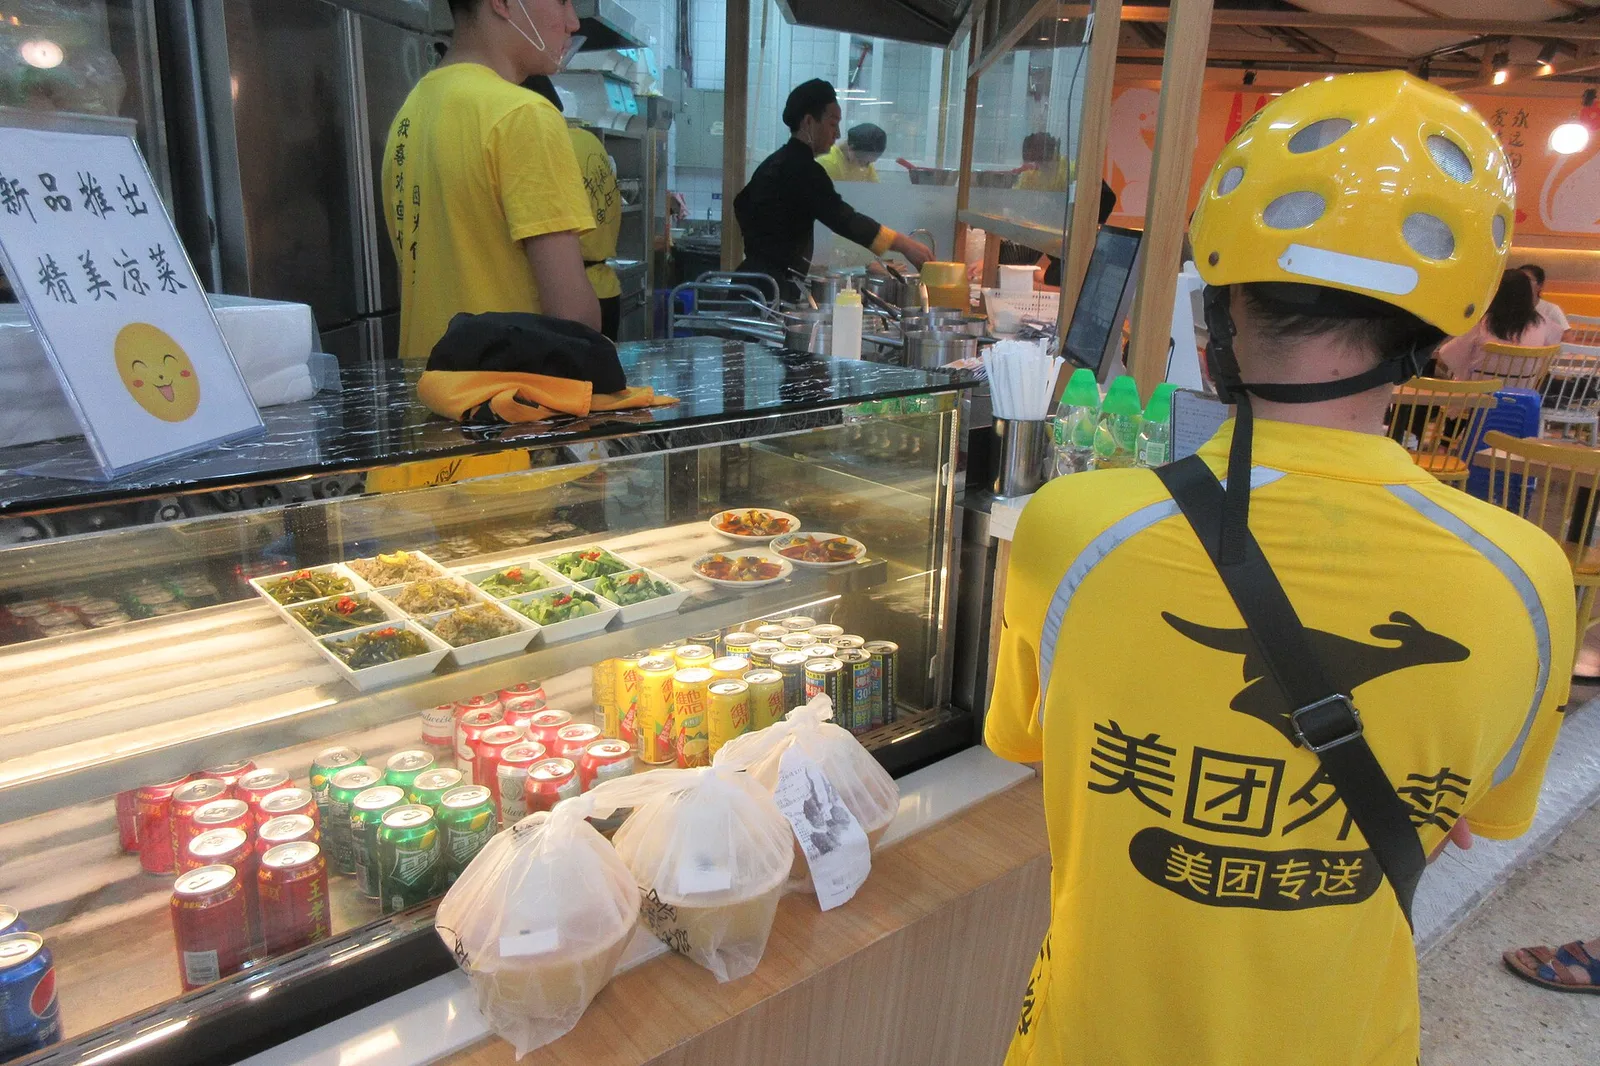
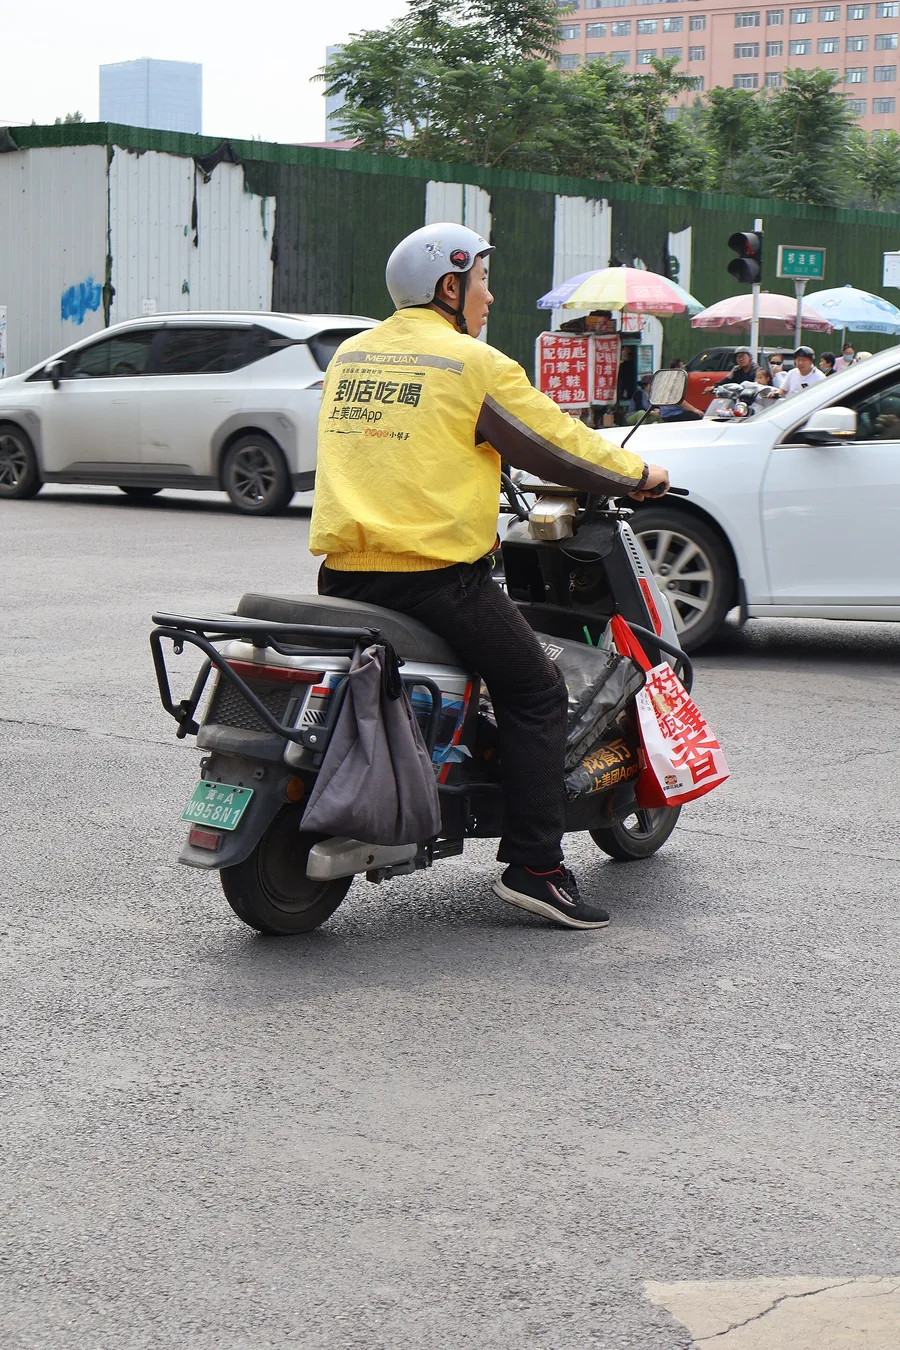
图片来源:封面图:深圳蛇口餐厅内美团专送骑手取餐实景,Wikimedia Commons(CC BY-SA 4.0);正文图:街头送餐中的美团骑手,Wikimedia Commons(CC BY 4.0)。