双汇拆解:极致的成本控制,如何筑成一条护城河
① 一句话模式
双汇靠「屠宰赚流水、肉制品赚利润」的双轮结构赚钱。屠宰业收入 303.34 亿元、毛利率 4.58%,负责把猪肉铺进全国 100 多万个终端;肉制品业收入 247.88 亿元、毛利率 35.67%,负责把低价原料做成品牌火腿肠和酱卤熟食,2024 年肉制品经营利润 66.5 亿元、吨均 4,699 元创历史新高。它不靠自养猪压成本,而是用冻品库存调节、全球采购(史密斯菲尔德体系)、跨厂调度把猪周期变成价差来源,再把接近 100% 的利润以现金分红返还股东。
② 故事:它遇到了什么问题
1992 年,第一支「双汇」牌火腿肠在河南漯河下线。那时的中国连一根像样的火腿肠都造不出来,双汇用高温肉制品这一招,把「方便、耐储、好吃」的工业化肉食品推到了全国。2006–2007 年万隆把集团卖给罗特克斯,2013 年控股股东双汇国际又花约 71 亿美元买下美国史密斯菲尔德——这套组合拳,让双汇从一家河南肉联厂,变成了能在中国养猪、在美国养猪、两头调货的全球肉业巨头。
但双汇的三十年,其实是在两次生死关里爬出来的。
2011 年 3·15,央视《“健美猪”真相》曝光济源双汇收购饲喂「瘦肉精」的生猪。双汇发展当日跌停、停牌,济源工厂停产整顿,公司把生猪检验从抽检改为逐头检验,产品全部下架召回。那一年营收还涨了 3.59% 到 376.15 亿元,归母净利润却腰斩到 5.65 亿元,同比降 51.27%。公司自己说,全年平均生猪价格比 2010 年涨了约 50%,但真正要命的不是猪价,是信任。
2012 年 7 月 30 日,重大资产重组交割完成,集团肉类产业整体注入上市公司,当年归母净利润直接弹到 28.85 亿元,同比 +410.8%。这是第一次危机后真正的「翻盘」。
第二次危机来得更猛——2018 年 8 月 16 日,郑州双汇屠宰厂接收的一车黑龙江佳木斯调入生猪确诊非洲猪瘟。郑州市政府下达疫区封锁令,该厂封锁 6 周,厂内 1,362 头待宰生猪全部扑杀。但这次双汇没有崩:它把订单转由其他下属工厂承接。一个疫点,困不住一张全国网络。
2020 年是猪周期顶部。非洲猪瘟后猪源紧缺、猪价高企,公司营业总收入冲到 739.35 亿元的历史峰值,但生猪屠宰量却降到约 709.5 万头,同比约降 46%——典型的「量跌价升」。很多人以为双汇在顶峰见顶,没想到,真正的转折在五年后。
2024 年,包装肉制品销量降到 141.43 万吨,比 2020 年峰值 158.69 万吨少了约 11%。但肉制品经营利润 66.5 亿元、吨均经营利润约 4,699 元,双双创历史新高。销量在缩,利润在涨。这不是收缩,这是主动的「断臂」——双汇把被消费者抛弃的高温火腿肠砍掉,把利润留给真正赚钱的产品。
③ 解法:模式怎么运转
双汇的护城河,不在养殖,而在调度。
很多人以为双汇像牧原一样靠自养猪压成本。错。双汇的生猪养殖规模很小:2020 年定增募投的养殖项目设计年出栏约 50 万头,全部投产后约 100 万头,对比年屠宰量 1,000 万头以上的量级,自有养殖对原料的自给率不足一成。公司自己在投资者调研里说得直白:「养猪业的规模不大,对公司整体经营影响有限。」
那它靠什么平抑猪周期?三个机制:
第一,冻品库存调节。 低价收储、高价释放。猪价下行时多囤冻品,把价差留在表内;猪价上行时释放库存,压低原料成本。2023 年四季度屠宰利润大降,就含冻品库存减值这一笔——这套机制是双向的,赚的时候赚,亏的时候也认。
第二,全球采购组合。 2013 年花约 71 亿美元买下史密斯菲尔德,双汇手里有了美国这个海外基地。中国猪价上行期,就用进口肉对冲;国产肉便宜时,就多用国产肉。这个「中国工厂+全球原料」的调度能力,是新进入者花多少钱都买不来的。
第三,跨厂调度。 全国 18 个省(市)30 多个加工基地,单班年屠宰生猪 2,500 多万头。2018 年郑州疫点事件就是实证:一个厂被封,订单立刻转给其他厂。对手单点布局,一封就全停;双汇是网络,封一个点不影响整张网。
产能利用率低是行业常态,也是双汇的底气。2024 年万洲国际口径中国屠宰产能利用率只有 40.8%——产能远大于实际屠宰量,成本优势不来自满产,而来自布局密度与调度。
禽产业是近年唯一持续放量的板块:生鲜禽产品销量从 2021 年 11.15 万吨涨到 2024 年 33.83 万吨,2024 年年报说「生鲜禽产品原料采自公司自繁自养的白羽肉鸡」,禽板块自给程度显著高于猪板块。这是双汇在猪周期之外,悄悄种下的一颗新种子。
渠道端则是另一套机制:经销为主、先款后货。终端网点 100 多万个,经销商 2 万多家,货款先收后货——这让双汇在猪价下行期依然能拿到 84.16 亿元的经营现金流。2024 年新兴渠道销量同比增长超 70%,说明它也在往电商、社区团购这些新地方跑。
④ 怎么赚钱
双汇的收入公式很简单:
营业收入 = 屠宰收入(量×肉价)+ 肉制品收入(销量×吨价)+ 其他业务
但利润公式完全不同。看 2024 年分部结构:
| 业务 | 收入(亿元) | 占比 | 毛利率 |
|---|---|---|---|
| 屠宰业 | 303.34 | 50.93% | 4.58% |
| 肉制品业 | 247.88 | 41.62% | 35.67% |
| 其他业务 | 99.60 | — | — |
收入靠屠宰、利润靠肉制品,这个格局五年没变。
再看收入与利润的五年走势(营业收入口径,年报摘要):
| 年度 | 营业收入(亿元) | 归母净利润(亿元) |
|---|---|---|
| 2020 | 738.63 | 62.56 |
| 2021 | 666.82 | 48.66 |
| 2022 | 625.76 | 56.21 |
| 2023 | 598.93 | 50.53 |
| 2024 | 595.61 | 49.89 |
营收五年四连降,净利从 62.56 亿降到 49.89 亿。但肉制品毛利率从 2022 年 30.43% 升到 2024 年 35.67%,经营利润 66.5 亿元、吨均 4,699 元创历史新高。
这就是双汇最狡猾的地方:它把猪周期玩成了价差游戏。
猪价高位年(2020):屠宰量腰斩,但肉价高企让收入冲上 739.35 亿元峰值;肉制品靠提价与结构升级保吨利(2020 年吨利约 3,626 元)。
猪价下行年(2021、2023–2024):生鲜收入随肉价回落缩水,但肉制品进入「成本红利期」——原料便宜了,吨利反而扩张(2023 年约 4,130 元→2024 年约 4,699 元)。
包装肉制品销量五年连降:2020 年 158.69 万吨→2024 年 141.43 万吨。但吨利年年创新高。销量缩、单价升、利润涨——这不是衰退,是主动的「提价换利」。
现金流是另一张王牌:2022 年 75.65 亿元、2023 年 33.88 亿元、2024 年 84.16 亿元。先款后货的经销模式,让公司在猪价下行期依然手握现金。
分红更是激进:2020 年 128.49%、2021 年 92.42%、2022 年 98.62%、2023 年 99.43%、2024 年约 98%(2020–2024 年累计分红 48.85 亿元)。接近 100% 的分红率,把利润几乎全部分给股东。
⑤ 护城河
双汇的护城河,学不会的不是技术,是时间。
第一条,全球采购网络+跨境调配能力。 2013 年花约 71 亿美元买下史密斯菲尔德,这是当时中国企业最大一笔赴美收购。2024 年万洲国际中国屠宰产能利用率 40.8%——双汇靠的是「中国工厂+全球原料」的调度能力。新进入者没有史密斯菲尔德这个海外基地,无法在猪价上行期用进口肉对冲。这笔收购是 2013 年做的,现在才真正发挥作用。
第二条,高密度布局带来的跨厂调度。 全国 30 多个加工基地,2018 年郑州疫点事件证明订单可转由其他工厂承接。对手单点布局,一旦疫点封锁就全停。2018 年封锁 6 周、扑杀 1,362 头,双汇的订单却一分没丢——这就是网络的价值。
第三条,渠道密度与先款后货。 终端网点 100 多万个、经销商 2 万多家、货款先收后货——这是 20 多年烧钱建出来的网络,新品牌无法在短期内复制。
为什么对手学不会? 屠宰业头均利润只有 50 元左右、毛利率个位数(2022 年 5.12%、2024 年 4.58%;2023 年约 53 元/头、2024 年约 52 元/头,研报测算口径)。这种薄利生意必须靠规模+调度才能活,双汇的屠宰量 1,000 万头级以上、产能 2,500 万头,新进入者没有这个量级就亏本。
⑥ 风险与反面
周期风险。 营收五年四连降(738.63→595.61 亿元)、净利 62.56→49.89 亿元。猪价下行期还要计提冻品库存减值(2023 年四季度屠宰利润大降即含此因)。如果猪价长期低位,屠宰业务可能持续失血。
政策风险。 2011 年「瘦肉精」事件、2018 年非洲猪瘟疫点封锁——食品安全与动物防疫政策一旦收紧,直接冲击屠宰与原料。食品安全对肉企是「一票否决」,一次出事,十年白干。
内部矛盾。 2021 年万隆长子万洪建与公司职务冲突引发治理风波(其后万洪建被免去万洲国际执行董事等职);2024 年 8 月 29 日万宏伟接任董事长、万隆改任非独立董事,二代接班的治理结构仍在磨合。
股东结构风险。 控股股东罗特克斯持股 70.33%,分红主要流向母公司万洲国际,中小股东实际掌控力弱。上市公司造血、集团输血,这种结构下中小股东的议价空间有限。
销量持续收缩。 包装肉制品销量 2020 年 158.69 万吨→2024 年 141.43 万吨,累计收缩约 11%;高温火腿肠是被「调减」的一侧,若消费者持续转向低温/预制菜,传统品类可能继续失血。
统计口径存疑。 经销商数量:2023 年末 23,570 家、2024 年末 21,282 家(但 2024 年又自称净增 3,522 家),按 2024 年「净增」倒推其年初数约 17,760 家,与 2023 年末数对不上,疑统计口径有别。成稿引用时只用单年数字,不做两年连算。
⑦ 可复用的结论
-
把「上游原料波动」变成「内部利润调节器」:双汇不是靠自养猪压成本,而是用冻品库存+全球采购+内部调配,在猪价下行期把价差留在表内——任何依赖大宗原料的行业都可以学这套「价格对冲」机制,而不是死磕自给率。
-
用「低毛利引流品+高毛利利润品」的双轮结构对抗周期:屠宰业毛利率 4.58% 负责赚流水、肉制品毛利率 35.67% 负责赚利润,收入靠屠宰、利润靠肉制品的格局五年未变——消费品公司可以抄:用低价高频产品占领渠道,用高毛利新品类赚钱。
-
用「渠道密度+先款后货」筑现金流护城河:终端网点 100 多万个、货款先收后货,让公司在猪价下行期仍有 84.16 亿元经营现金流——重渠道行业可以学:宁可牺牲销量增速,也要把现金流和渠道掌控权握在自己手里。
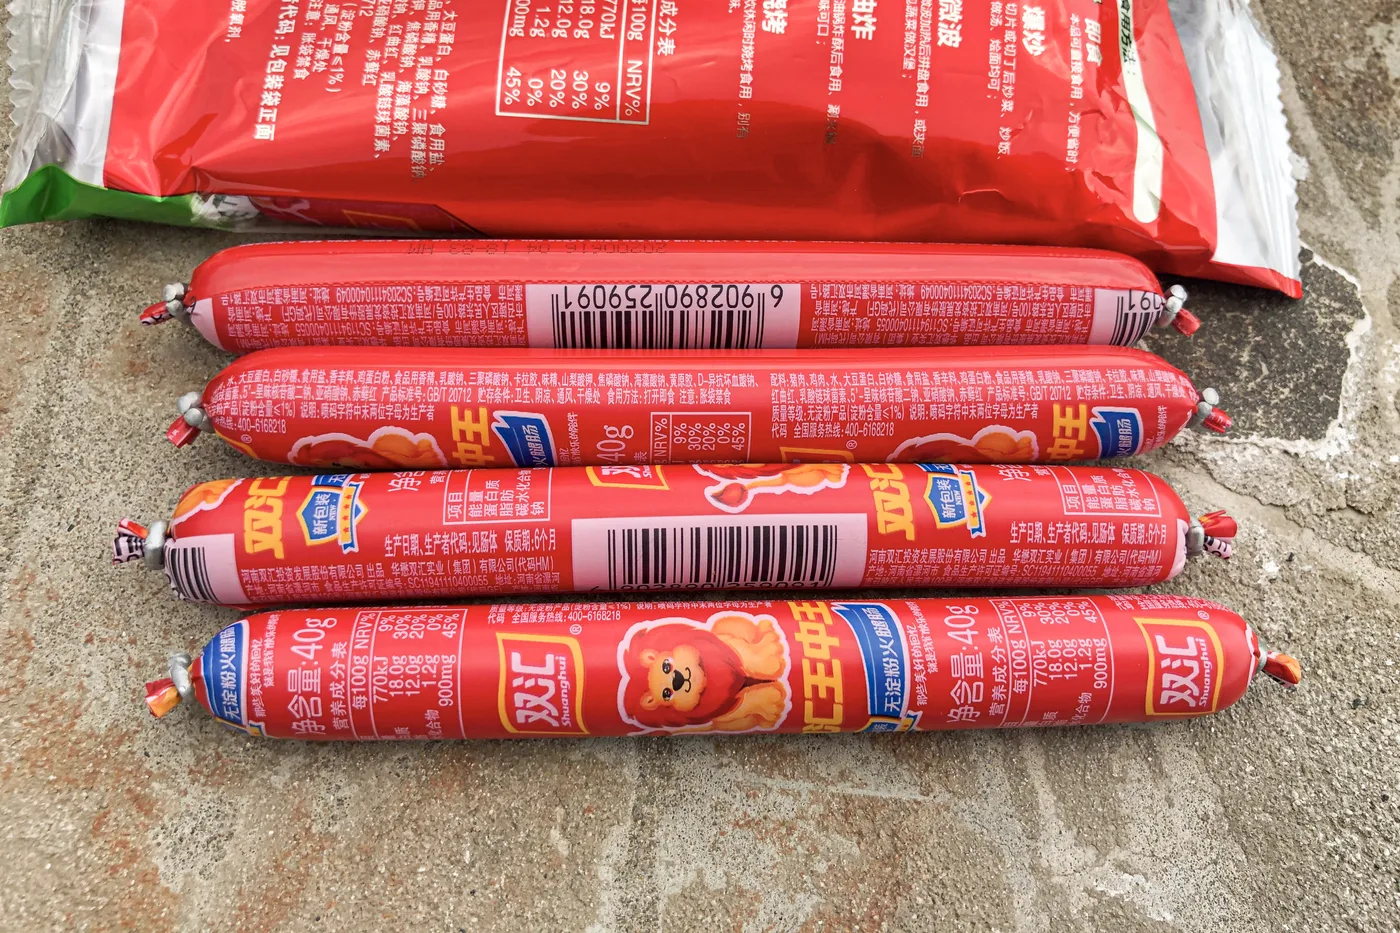
图片来源:封面图:昆明双汇食品有限公司工厂,瑞丽江的河水 摄,Wikimedia Commons(CC BY-SA 4.0);正文图:双汇王中王火腿肠整箱产品,N509FZ 摄,同许可。