① 一句话模式
美的靠什么赚钱?答案不是「造更多空调」,而是「用终端真实订单倒推生产」。T+3 是以销定产的产销协同模式(研报复盘口径,具体环节划分未核实),总部收回销司权力、渠道靠美云销网批扁平化、零部件端 2002 年起就用 VMI 把库存压到约 3 天由供应商承担。这套机制换来低库存、高周转,利润增速自 2013 年后持续跑赢收入增速(研报复盘口径)。2024 年营业收入 4,071.50 亿元、归母净利润 385.37 亿元,海外收入约 1,690.3 亿元、海外家电业务自有品牌(OBM)占比达 43%(国信证券年报点评测算口径)。ToC 基本盘之上,商业及工业解决方案(ToB)约 1,045.0 亿元(研报测算口径)正成为第二曲线。
口径声明:全文「营业收入」均指年报主要会计数据表口径(Operating revenue),与「营业总收入」不同——2024 年两者相差约 19.34 亿元(营业总收入 4,090.84 亿元),成稿全文只用营业收入口径。
② 故事:它遇到了什么问题
美的的底色是乡镇企业。1968 年何享健等在顺德北滘创办塑料生产组,后来长成白电巨头(公开报道口径,只取年份与起点)。但乡镇企业的基因里有一味「狠」——狠在压货。
2005 年以前,美的走代理制层层分销,产品从工厂出来,一层层压进各级经销商手里,账上看着是收入,仓库里堆着的是库存。2005–2012 年改成代理商与美的合资建销售公司,2012–2017 年销司自负盈亏、全力发力线上(年报口径:2012–2017 年电商全网零售额 5 年复合增长率 92.8%)。渠道越来越长、层级越来越多,总部对终端的真实需求越来越模糊——经销商为了拿返点拼命压货,一旦地产或消费降温,货就堵在渠道里。
最要命的是三个死结:一是库存高企,占用了大量现金;二是渠道利润被中间层级截留,总部想降价促销调结构,经销商先跳出来反对;三是总部对渠道失控,战略执行到省代市代就变形。2013 年 9 月 18 日 A 股整体上市(公司简介口径),资本市场的目光从「规模」转向「质量」,压货换规模的玩法再也骗不了投资者。
但美的其实早有伏笔。2002 年它就开始做供应商管理库存(VMI):让供应商在工厂周边备货、按订单及时供货,零部件库存从平均 5–7 天降到约 3 天,周转率升到每年 70–80 次,且这 3 天库存由供应商承担成本(供应链案例口径)。也就是说,「以真实订单触发生产」的逻辑在 2002 年就已经在供应链一端跑通了,只是还没轮到渠道与整机端。
真正的转折发生在 2017 年。这一年美的把空调事业部销售公司模式改成管理中心模式,总部收回销司权力、弱化利润考核,渠道端通过美云销实现网批,生产端持续探索 T+3(研报复盘口径)。同时,2016 年 6 月 30 日完成东芝白色家电业务交割,以调整后约 514 亿日元取得 80.1% 股权,获东芝品牌 40 年全球授权及 5,000 余项专利(公司交割公告口径);2017 年完成对德国库卡的收购并控股,切入工业机器人赛道(公开报道口径)。一次是品牌与渠道的出海,一次是 ToB 的第二曲线,加上渠道与生产的自我革命,美的把「规模焦虑」换成了「效率焦虑」。
③ 解法:模式怎么运转
T+3 的核心一句话:不再「先产后销、向渠道压货」,而是「以终端真实订单/需求信号倒推排产」,总部、渠道、工厂三方按同一张需求表干活(研报复盘口径)。它不是某个环节的小修小补,而是三道工序同时动:
第一道:总部收权。 过去销售公司是区域诸侯,自负盈亏、手握定价与促销权,总部想推新品、调结构推不动。2017 年起总部收回销司权力、弱化利润考核,把渠道变成「管理中心」——考核从「压了多少货」转向「终端动销了多少」。这步最难,因为动的是人的利益。
第二道:渠道扁平化。 靠美云销做网批,经销商直接在线上向总部下单,砍掉省代、市代等中间层级。谁干什么、钱怎么分?经销商从「囤货赌行情」变成「按单提货、快进快出」,赚的是周转的钱而不是压货的差价;总部拿到终端真实数据,排产不再拍脑袋。
第三道:生产端以销定产。 把渠道与终端的真实订单作为全链条的唯一触发信号,需求上来再排产,而不是生产出来再找销路。
这套机制不是凭空出现的,它有两根前身:一是 2002 年的 VMI,零部件库存压到约 3 天由供应商承担(供应链案例口径);二是 2013 年 A 股整体上市带来的资本约束(公司简介口径)。T+3 与 VMI 的关系是「同一效率逻辑在产销两端的不同落点」,不能写成 T+3 等于 VMI。
钱怎么分、风险怎么转? 库存成本被重新分配:零部件端的 3 天库存由供应商承担(2002 年 VMI 逻辑延续),整机端的库存压力从「压给经销商」变成「按单生产、零等待」。经销商的利润结构从「压货返点」转向「周转+服务」,总部则用网批系统把利润空间留在线上、留在透明可见的交易里。
未核实提醒:T+3 中「3」的官方定义未核实(是 3 天交期、3 个环节还是 3 级计划,各转述不一),成稿不编造「下单后 3 天出厂」之类说法;2020–2024 年渠道库存周转天数无年报直接披露,以下效果只写机制与可核锚点。
④ 怎么赚钱
收入公式很简单:销量 × 均价。但美的这十年最值钱的不是公式,而是利润增速持续跑赢收入增速。
看一组数字(均为年报主要会计数据表口径):
| 年度 | 营业收入(亿元) | 归母净利润(亿元) | 扣非归母净利润(亿元) |
|---|---|---|---|
| 2020 | 2,842.21 | 272.23 | 246.15 |
| 2021 | 3,412.33 | 285.74 | 259.29 |
| 2022 | 3,439.18 | 295.54 | 286.08 |
| 2023 | 3,720.37 | 337.20 | 329.75 |
| 2024 | 4,071.50 | 385.37 | 357.41 |
2020 年营收 2,842.21 亿元、归母净利润 272.23 亿元(2020 年年报);2024 年营收 4,071.50 亿元、归母净利润 385.37 亿元(年报点评转述年报)。五年营收与净利润均明显增长,但转折点不在 2020 年,而在 2013 年之后——研报复盘口径显示,2013 年后利润增速开始超过收入增速,利润由约 33 亿元级升至约 202 亿元级区间。也就是说,T+3 与渠道扁平化的红利,在 2017 年正式推进之前就已经在账上显现。
利润为什么跑赢收入? 三个原因:产品结构升级(高端化、品类扩张)、费用率优化(扁平化砍掉中间层级、网批降低渠道费用)、以及海外自有品牌占比提升带来的定价权。2024 年归母净利润 385.37 亿元同比增长 14.29%,明显快于营收 9.44% 的增速(年报点评转述年报)。
现金流是这套模式的真正验金石。 经营现金流净额 2020 年 295.57 亿元、2021 年 350.92 亿元、2022 年 346.58 亿元、2023 年 579.03 亿元(年报原文)。2023 年经营现金流 579.03 亿元,远高于当年净利润 337.20 亿元——库存少、周转快、对上游占用能力强,现金像活水一样流回来。注意:2024 年经营现金流净额未核实,成稿不沿用 2023 年数。
海外与 ToB 是新引擎。 2024 年分地区:国内收入约 2,381.2 亿元、海外收入约 1,690.3 亿元(国信证券年报点评测算口径),海外收入占比约 41.5%。海外家电业务中自有品牌(OBM)收入占比达 43%(研报测算口径)。这里有个口径差异需要说明:41.5% 是按分地区收入倒算的集团总收入口径,43% 是海外家电业务口径,两者不是同一分母,不可混写。
ToB 第二曲线方面,2024 年商业及工业解决方案合计约 1,045.0 亿元(研报测算口径),其中新能源及工业技术约 336.1 亿元、智能建筑科技约 287.0 亿元;智能家居业务约 2,695.3 亿元。机器人与自动化单项未核到年报原文,不单独列数。
2025 年 CFO 访谈口径补充:内销全渠道库存周转天数进一步缩短约 7%、家电 SKU 砍掉 20% 以上(2025 年访谈口径,超出主区间)。
⑤ 护城河
美的的护城河不是 T+3 这张流程图,也不是美云销这个系统——它们都可以被复制。真正学不会的是组织能力:总部收权+经销商利益重构+供应链协同的三位一体。
学不会的真实原因:格力的区域销司模式根植于经销商持股与地方利益网络,难以一刀切收权。 格力的渠道优势来自「区域销售公司+专卖店」,经销商是股东,地方利益深度绑定。美的 2017 年能收权,靠的是销司利润考核弱化、总部直接掌控渠道利润分配,以及网批系统把交易透明化。这种「收权而不崩盘」的能力,需要极强的总部管控力与对经销商的替代方案——美的给的是「快周转+低库存+稳定返利」,而不是简单剥夺。竞争对手要么不敢收(怕经销商反水),要么收不了(利益网络太深),要么收了之后渠道动销反而下滑。
第二条护城河是海外 OBM 的本地化积累。 2017 年前 OBM 占比仅约 6%–7%(媒体回顾口径),2024 年海外家电业务 OBM 占比达 43%(研报口径)。这不是靠贴牌能做到的——美的在全球布局 60 余个制造基地,本地生产本地销售,东芝白电收购(品牌授权+日本/东南亚渠道与制造基地)是关键一环。本地化运营需要时间、需要容忍前期亏损、需要跨文化管理能力,并购换时间,时间换壁垒。
数据支撑: 2013 年后利润增速持续跑赢收入增速(研报复盘口径);2020–2024 年扣非净利润从 246.15 亿元升至 357.41 亿元,与营收增速基本同步,利润里「真钱」的比例始终很高。
未核实提醒:竞品对比部分无直接财报数据,为机制推演;2020–2024 年 OBM 逐年序列未核到年报原文,只写两个锚点。
⑥ 风险与反面
周期风险:T+3 在需求萎缩时可能放大排产波动。 以销定产的前提是「需求信号准确」。地产下行压制家电需求时,终端订单下滑,工厂必须快速减产,否则库存会重新堆积。T+3 在需求上行期是加速器,在下行期可能变成「急刹车」——供应链协同要求上下游同步收缩,任何一方滞后都会造成新的失衡。
政策风险:海外关税壁垒推高 OBM 本地化成本。 2024 年海外收入占比已约 41.5%(研报测算口径),OBM 占比 43% 意味着自有品牌直面终端市场,也直面关税与本地化合规成本。美国、欧盟的关税政策变化,会直接侵蚀 OBM 的定价优势——本地生产能规避部分关税,但本地人工与合规成本也在上升。
内部矛盾:总部收权与经销商积极性的长期博弈。 扁平化砍掉中间层级后,传统大经销商的利润空间被压缩,如果「快周转返利」的替代方案跟不上,渠道会失去推力。2025 年 SKU 砍掉 20% 以上(2025 年访谈口径)是一把双刃剑:库存降了,但长尾需求可能流失,经销商会抱怨「选择变少、靠新品吃饭」。
ToB 估值风险:毛利率能否支撑估值存疑。 商业及工业解决方案约 1,045.0 亿元(研报测算口径),但 ToB 业务(机器人、工业技术、楼宇科技)的毛利率通常低于家电,且库卡等并购资产存在整合风险。如果 ToB 增速放缓或毛利率不及预期,「第二曲线」的故事就会打折。
库存风险的反面:砍 SKU 是否牺牲了需求多样性? 2025 年砍掉 20% 以上 SKU(访谈口径)是效率导向,但家电消费正在细分化——小众需求、定制化需求可能被「一刀切」掉。美的需要在「少而精」与「全而快」之间持续找平衡。
⑦ 可复用的结论
-
「以销定产」不只是生产排程,而是把终端真实订单作为全链条的唯一触发信号,倒逼供应链与渠道同步。 美的 2002 年 VMI 是雏形,2017 年 T+3 是完整版——任何行业想学,先问自己:你手里有终端真实订单吗?
-
渠道扁平化的核心不是砍层级,而是重构利益分配——总部收权的同时用系统给经销商留利润空间。 美的用网批把交易透明化、用「快周转返利」替代「压货返点」;学不会的对手,输在只砍了层级、没给经销商找到新活法。
-
第二曲线要早于主业务拐点布局,用并购换时间窗口。 2017 年库卡收购时家电仍处增长期,2016 年东芝白电收购时 OBM 占比仅约 6%–7%——美的在主业还赚钱时就开始为下一个十年下注,等地产降温时,ToB 与海外已经能接棒。
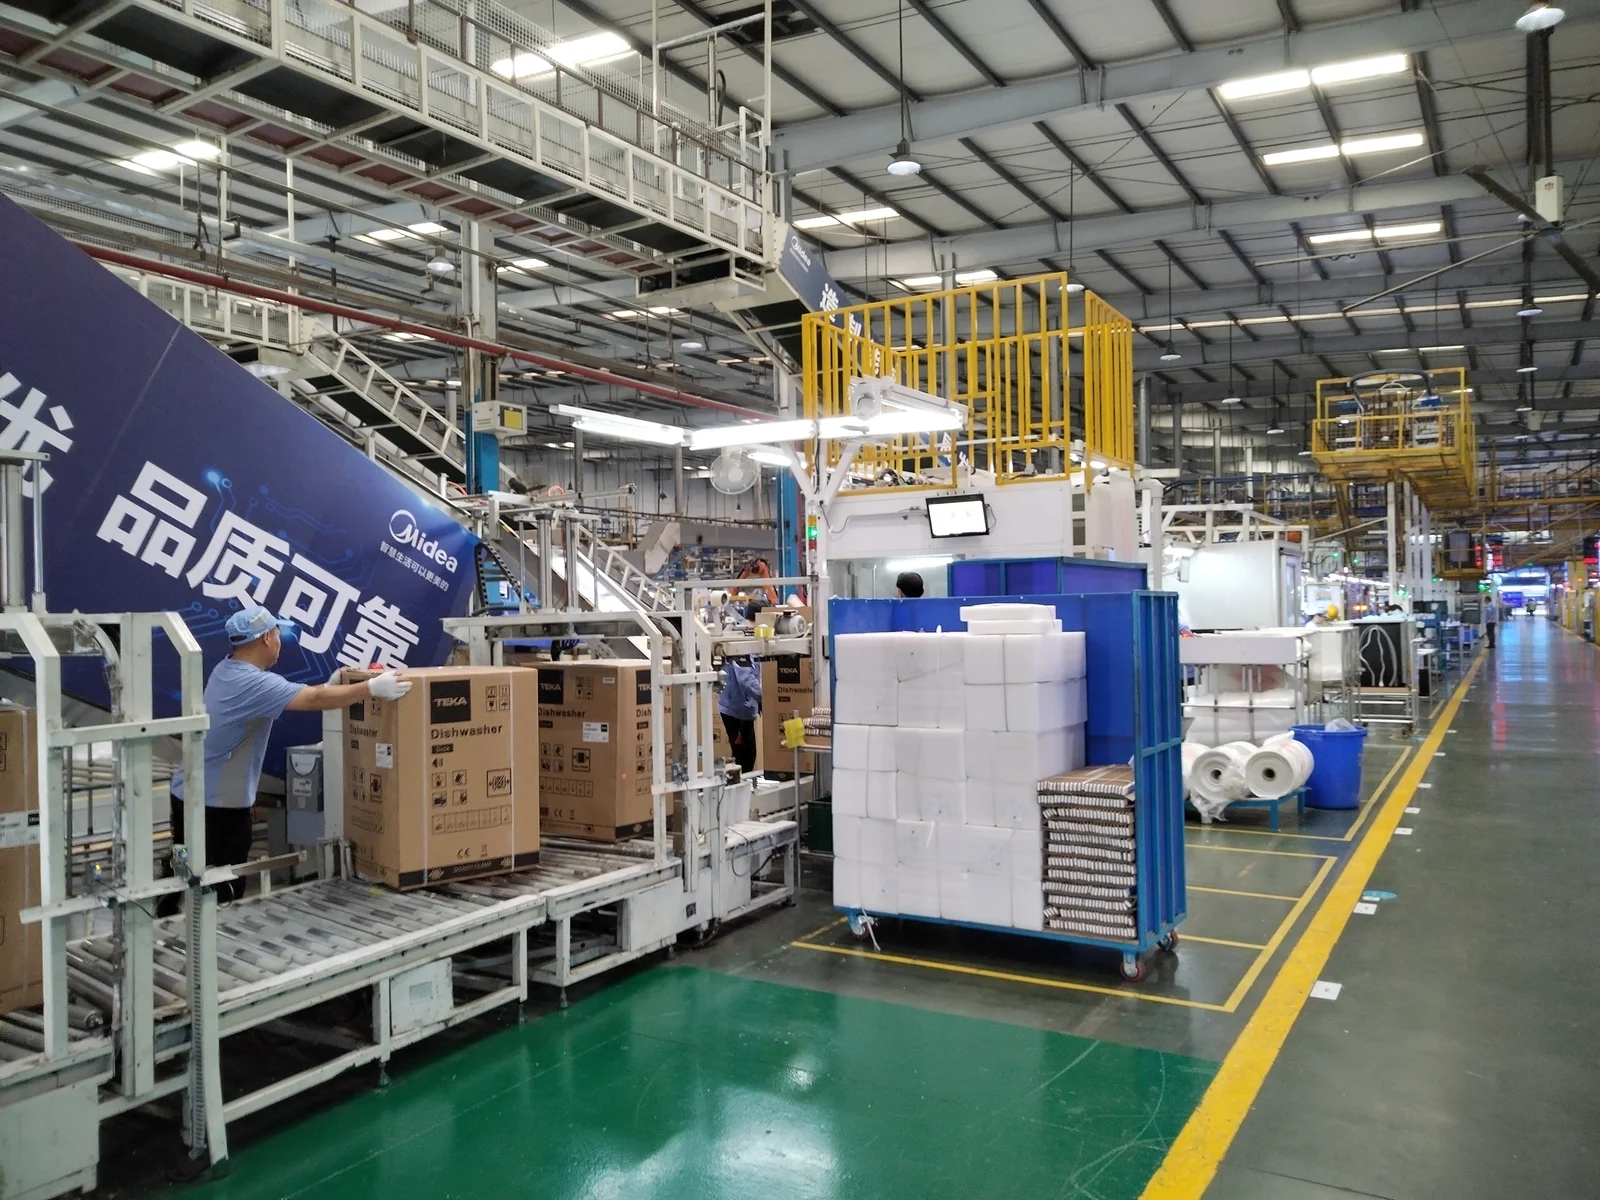
图片来源:封面图:美的工厂车间实景(美的品牌标识可见),证券时报网配图(编辑性引用)。