① 一句话模式
比亚迪靠「垂直整合 + 规模效应 + 技术迭代」赚钱:从 1995 年做充电电池起家,到 2003 年收购秦川汽车进入造车,把电池、半导体、电机、电控等核心环节抓在自己手里;2024 年营业收入约 7,771.02 亿元、归母净利润约 402.54 亿元(均为年报转述口径),新能源汽车销量 427.21 万辆,同比增长 41.26%;汽车及相关业务收入 6,173.82 亿元、占比 79.45%,境外收入 2,218.84 亿元、占比 28.55%。核心盈利逻辑是:自己造电池和芯片,成本可控;规模上来后摊薄固定成本;技术迭代快,敢打价格战。
② 故事:它遇到了什么问题
2019 年之前,比亚迪的处境可以用一句话概括:车卖得不少,但利润薄得像纸。
王传福 1995 年在深圳创立比亚迪,起家业务是充电电池,镍镉电池起步,后来进入锂离子电池领域——他并不是从造车开始的。2003 年,比亚迪以约 2.7 亿元收购西安秦川汽车 77% 股份,正式进入汽车制造产业。2008 年推出 F3DM,是全球较早量产的插电式混合动力车型之一;同年,伯克希尔·哈撒韦旗下中美能源以约 2.3 亿美元认购比亚迪约 10% 股份。巴菲特入股,某种程度上是给比亚迪的「垂直整合路线」投了信任票:他看中的是这家公司的制造能力和成本控制潜力。
但信任不等于利润。2021 年,比亚迪归母净利润仅为 30.45 亿元(年报转述口径),创下一个阶段性低点。为什么?规模还不够大,研发和原材料成本却在往上压。同年新能源乘用车销量 59.37 万辆,同比增长约 231.6%——车卖疯了,但利润没跟上。
真正的转折点发生在 2023 年 1 月。特斯拉中国率先大幅降价,引发行业价格战。比亚迪被迫跟进:先是以冠军版将秦 PLUS DM-i 下探至 10 万元以内,再到 2024 年 2 月秦 PLUS DM-i 荣耀版起售价拉到 7.98 万元,直接把插混轿车的价格带压向 10 万元级燃油车市场。
这时候问题来了:很多车企一降价就失血,为什么比亚迪敢跟着降?答案藏在它过去二十多年里默默搭起来的那套体系里。
③ 解法:模式怎么运转
比亚迪的垂直整合,不是「什么都自己做」,而是三层结构:电池层、零部件层、整车层,外加一条最上游的半导体链。
电池层是起点。比亚迪以充电电池起家,动力电池长期自供。2020 年 3 月发布刀片电池——磷酸铁锂体系、长条形扁平电芯、取消传统模组结构(CTP 思路),主打安全与空间利用率;同年 7 月汉 EV 作为首款搭载车型上市。刀片电池的意义不只是安全,它改写了两件事:电池包的空间利用率和成本结构。2022 年累计动力电池及储能电池装机约 89.8GWh,2024 年约 194.71GWh(公司产销快报口径转述)。规模本身就是成本护城河的一部分。
零部件层的关键动作是 2019 年的弗迪系分拆。电池、电机、电控、车灯、底盘等零部件从整车事业部独立为可对外接单的子公司群(公开报道口径,分拆家数与时间须另核)。逻辑很清晰:内部保供不断链,对外接单摊薄固定成本、倒逼零部件竞争力。但成稿里必须诚实标注:弗迪对外供货占比本轮未核到,不得写定论。
半导体层是最上游的一环。比亚迪半导体(前身为比亚迪微电子)覆盖 IGBT、SiC 等车规功率半导体,是垂直整合链条上最容易被卡脖子的地方。其分拆上市进程本轮未核到公告原文,成稿不得写「已上市」或「已终止」的定论,须另核深交所/港交所披露。
整车层是技术栈的落地。DM-i/DM-p 混动、e 平台 3.0、CTB 电池车身一体化(2023 年用于海豹)、云辇车身控制系统(2023 年)、第五代 DM(2024 年)构成平台化技术体系。2024 年 5 月发布的第五代 DM 技术,首搭秦 L DM-i 与海豹 06 DM-i,官方公布亏电油耗最低 2.9L/100km、综合续航突破 2,100 公里。平台化 + 自供核心件,是比亚迪敢在价格战中连续下探价格带的底气。
④ 怎么赚钱
收入公式可以简化为:收入 = 销量 × 单车均价,利润 = 收入 − 成本 − 费用。比亚迪的特别之处在于,它的成本结构里,电池和芯片这两大块是内部消化的,而这两块恰恰是电动车成本占比最高的环节。
看一组数字(均为年报转述口径):
| 年度 | 营业收入(亿元) | 归母净利润(亿元) | 新能源汽车销量(万辆) | 研发投入(亿元) | 境外收入(亿元) |
|---|---|---|---|---|---|
| 2020 | 1,565.98 | 42.34 | 18.97 | 85.56 | 未核实 |
| 2021 | 2,161.42 | 30.45 | 59.37 | 106.27 | 未核实 |
| 2022 | 4,240.61 | 166.22 | 186.35 | 202.23 | 未核实 |
| 2023 | 6,023.15 | 300.41 | 302.44 | 395.75 | 1,602.22 |
| 2024 | 7,771.02 | 402.54 | 427.21 | 541.95 | 2,218.84 |
利润修复的主因是什么?是销量规模,还是毛利率改善?从数据看,销量从 2021 年的 59.37 万辆跃升至 2024 年的 427.21 万辆,同期归母净利润从 30.45 亿元升至 402.54 亿元。规模效应是利润修复的主因;但 2021 年利润下滑本身说明:销量增长不等于利润同步增长,成本与费用节奏同样关键。
派生计算(必须注明是派生,非年报直接披露):2024 年归母净利润 ÷ 总销量 ≈ 9,423 元/辆;汽车及相关业务收入 ÷ 总销量 ≈ 14.45 万元/辆。研报口径的 2024 年第四季度单车售价约 15.2 万元、单车净利约 9,332 元为季度口径 [S2],不得与全年派生数混用。这两个数都含口径杂质:前者分子含手机部件等业务利润,后者分母含商用车,只能作约数引用。
研发投入强度:2024 年研发投入约 541.95 亿元、占收入约 6.97%(派生计算);利润表研发费用为 532.0 亿元,两者口径不同 [S2]。差额是资本化部分。成稿必须区分「投入」与「费用」,不得混用。5 年研发投入从 85.56 亿增至 541.95 亿,绝对额增长约 6.3 倍。
技术产出与投入节奏大体对应:刀片电池(2020)→ DM-i(2021)→ e 平台 3.0(2021)/CTB(2023)/云辇(2023)→ 第五代 DM(2024)。但研发周期跨年是常态,「某项技术由某年研发投入直接产出」的因果表述不得写死。
⑤ 护城河
为什么对手学不会?至少一条真实原因:电池自供 + 规模效应形成的成本壁垒。2024 年动力电池及储能装机约 194.71GWh,竞争对手若外购电池,成本结构永远高出一截。这不是靠砸钱能速成的——从 1995 年做电池到 2020 年刀片电池,多年技术积累不是新玩家能绕过的。
第二条:半导体自主。IGBT/SiC 车规级功率半导体自研,避免被上游卡脖子,同时把这部分利润留在自己体内。
第三条:时间壁垒 + 研发投入强度。5 年研发投入增长约 6.3 倍,2024 年起研发投入多年蝉联 A 股第一为媒体口径(本轮未核全 A 股榜单,成稿引用须另核榜单口径与年份)。
最关键的护城河证据是毛利率。2023 年汽车业务毛利率 23.6% 为研报转述口径 [S5],但 2024 年汽车业务单列毛利率本轮未核到——如果价格战持续下探而毛利率不降,那才是护城河的最强证明。这个缺口,是成稿前必须补上的。
⑥ 风险与反面
周期风险:2021 年利润下滑证明「销量增长≠利润同步增长」。如果销量增速放缓,垂直整合带来的固定成本摊薄效应减弱,毛利率会承压。
政策与关税风险:欧洲面临关税与本地化要求,补贴退坡。2024 年境外收入占比 28.55% 仍低于中国市场 71.45%,海外仍是增长极而非基本盘。
海外工厂投产状态:泰国罗勇工厂 2024 年 7 月竣工投产,是首个海外乘用车生产基地,规划年产能约 15 万辆(研报/媒体口径 [S11]);匈牙利塞格德工厂 2023 年 12 月公布(欧洲本地化布局);公开资料称泰国、乌兹别克斯坦、巴西、匈牙利四地海外工厂布局已形成 [S12],但各厂投产状态本轮未逐项核到,成稿须分厂注明「已投产/在建/公布」。
黑箱风险:弗迪对外供货占比、半导体分拆状态、2020–2021 年境外收入均未核实 [档案五]。
价格战反噬:秦 PLUS 7.98 万元起,若对手跟进,单车净利 9,423 元(派生数)能否维持存疑。
海外销量口径辨析:2024 年海外新能源乘用车销量 41.72 万辆、同比 +71.8%,另有「出口」口径 40.77 万辆,两者差额来自海外本地生产/统计口径差异,成稿引用海外数时须注明是「海外销量」还是「出口量」。
⑦ 可复用的结论
-
垂直整合的本质不是「什么都自己做」,而是「把成本占比最高、技术迭代最快的环节抓在自己手里」——比亚迪抓的是电池和半导体,不是车灯和座椅。
-
研发投入必须与产品上市节奏对应,否则就是纯烧钱——刀片电池(2020)→ DM-i(2021)→ e 平台 3.0(2021)→ CTB/云辇(2023)→ 第五代 DM(2024),五年投入换五年产品迭代。
-
海外扩张要尽早本地化,否则关税与运输成本会吃掉溢价——泰国工厂 2024 年 7 月投产,欧洲匈牙利工厂 2023 年公布,赶在关税壁垒前落子。
事实说明:文中所有年报数字均为 ⚠️ 转述级口径(财经媒体/研报/公司官方新闻转述),成稿引用前须回年报原文复核;单车利润 9,423 元为派生计算数,非年报披露口径;弗迪对外供货占比、半导体分拆状态、海外工厂投产状态均未核实,文中未写定论;研发投入区分「投入」与「费用」口径;海外销量注明为「海外新能源乘用车销量」而非「出口量」。
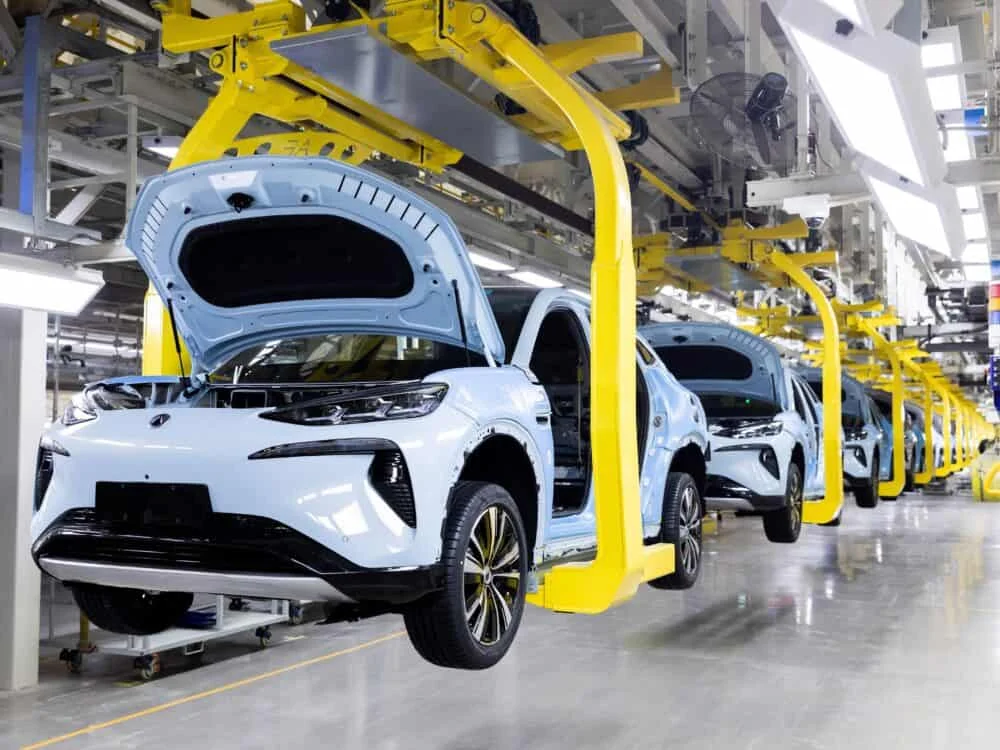
图片来源:封面图:比亚迪生产线实景,The Wire China 配图(编辑性引用)。