① 一句话模式
安克靠三件事赚钱:用亚马逊的流量把「充电配件」做成品牌,用 GaNPrime 快充和储能技术把溢价拉起来,再用独立站和线下把渠道依赖摊薄。2024 年营收 247.10 亿元、归母净利润 21.14 亿元,充电储能类占 51.26%,智能创新 25.64%,智能影音 23.04%;亚马逊占 54.30%,独立站 10.13%,线下 28.77%。本质是一家披着跨境电商标签的消费品牌公司,用多品牌矩阵覆盖充电、家居、音频、储能四大品类。
② 故事:它遇到了什么问题
2011 年,前 Google 工程师阳萌从长沙回长沙,注册了「Anker」这个品牌。最初的故事很朴素:在亚马逊上卖笔记本电池和充电配件。那时候跨境电商 B2C 的生意逻辑是「借船出海」——船是亚马逊,货是中国工厂,赚的是信息差和运营效率的钱。
但船随时可能翻。招股书期(2017–2019)的数据最能说明这种焦虑:亚马逊平台销售收入占营业收入的比例分别是 73.37%、70.25%、66.25%。也就是说,公司超过三分之二的命脉,系在一家美国平台的手上。更极端的是,早年(2017–2019 年)亚马逊占其线上 B2C 收入的比重高达 95% 以上——这不是「第一大渠道」,这是「唯一渠道」。
封店潮、规则变动、算法调整——任何一次平台政策的微调,都足以让这类公司一夜归零。2018 年 1 月,公司把名称从「湖南海翼电子商务股份有限公司」改成「安克创新科技股份有限公司」,证券简称同步变更。这不是公关动作,是一次自救:公司想告诉市场,也告诉自己,它要做的不是一家电商公司,而是一家研发驱动的品牌公司。
真正的转折发生在 2020 年 8 月。安克在深交所创业板上市,成为创业板注册制首批企业之一,募资 27.19 亿元。招股书里有一句定位描述很关键:「以境外电商平台为主要销售渠道的第一家 A 股 IPO 企业」。这句话既是荣誉,也是隐忧——它承认了渠道结构的底色,也等于给未来的「去平台化」埋下了任务书。
上市后三年,这个任务书开始被逐项拆解。2020 年,线上销售占主营业务收入 68.06%,线下 31.94%。到 2024 年,亚马逊占比降到 54.30%,独立站冲到 10.13%,线下 28.77%。故事的主线是:一个在亚马逊上长出来的中国品牌,终于开始尝试自己长根。
③ 解法:模式怎么运转
安克的解法可以拆成三条腿,每条腿承担不同的职能。
第一条腿:亚马逊做流量基本盘。 2024 年亚马逊贡献 134.18 亿元收入,占比 54.30%,仍是第一大单一渠道。但它的角色已经从「唯一」变成「之一」。公司同时拓展京东、天猫、速卖通、eBay、抖音等其他第三方平台,2024 年其他第三方平台收入 16.79 亿元、占比 6.79%。
第二条腿:独立站做高客单价和复购。 这是增速最快的一条腿:2021 年收入 3.94 亿元、占比 3.13%;2023 年六大独立站 12.44 亿元、+83.87%;2024 年七大独立站 25.04 亿元、+101.34%,占比突破 10%。为什么独立站能跑出来?年报里的机制说明很直白:独立站承担复杂、高客单价产品的展示与销售。充电插头在亚马逊上卖,储能电源在独立站上卖——因为储能产品需要长内容讲解、需要建立信任、需要售后教育,这些在亚马逊的短页面里很难完成。
第三条腿:线下做品牌背书。 2024 年线下收入 71.10 亿元、同比 +36.72%,入驻沃尔玛、百思买、塔吉特、开市客及日本 7-11。但注意一个反向趋势:线下占比从 2021 年的 36.38% 一路降到 2024 年的 28.77%。绝对额在涨,占比在跌——这说明线下是「跟着总量被动稀释」,而不是主动收缩。线下渠道的功能更接近品牌背书和体验场,而不是纯销量引擎。
品牌矩阵是这套机制的底层架构。以 Anker(充电/储能)为核心,eufy 做智能家居/安防清洁,soundcore 声阔做音频,Nebula 做投影,AnkerWork 做会议办公,eufyMake 做 3D 打印。2023 年 6 月,储能产品线从 Anker 里独立出来,成立 Anker SOLIX 品牌。每个品牌独立运营、独立定价、独立渠道策略——这套分账逻辑才是真正难抄的部分:对手可以抄渠道名单,抄不到「为什么 Anker 不能和 soundcore 打价格战」的内在逻辑。
④ 怎么赚钱
收入公式可以写成:
营收 = 亚马逊流量 × 品牌溢价 + 独立站复购 × 高客单价 + 线下体验 × 渠道分销
看数字序列最直观。营业收入从 2020 年 93.53 亿元,到 2021 年 125.74 亿元、2022 年 142.51 亿元、2023 年 175.07 亿元,2024 年冲到 247.10 亿元。归母净利润从 2020 年 8.56 亿元,到 2021 年 9.82 亿元、2022 年 11.43 亿元、2023 年 16.15 亿元,2024 年 21.14 亿元。五年营收复合增速可观,净利增速更快——2024 年净利率约 8.56%。
分品类看,2024 年充电储能类 126.67 亿元(51.26%)、智能创新类 63.36 亿元(25.64%)、智能影音类 56.92 亿元(23.04%)。充电储能仍是基本盘,但智能创新和智能影音合计已接近一半——公司确实在做品类扩张,不只是卖充电器。
分地区看,2024 年境外收入 238.25 亿元、占比 96.42%,境内 8.85 亿元。这个比例从 2020 年的 98.48% 缓慢降到 96.42%,五年只降了 2 个百分点。也就是说,「国内回流」的叙事存在,但体量很小——境外收入占比从 2020 年的 98.48% 到 2024 年的 96.42%,五年只降了约 2 个百分点,境内始终只是零头。
支撑这套模式的是研发投入。2024 年研发投入 21.08 亿元、同比 +49.13%。这笔钱花在哪?2022 年发布 GaNPrime 全氮化镓快充技术,2024 年推出 Anker Prime 旗舰系列,同时布局家用储能。技术叙事直接对应溢价能力:2023 年毛利率 43.53%,远高于一般消费电子代工的 15–25% 区间。
⑤ 护城河
对手学不会的,不是供应链,不是技术,而是时间。
安克 2011 年注册品牌,到 2021 年独立站开始起飞,中间是整整十年。这十年里,它在亚马逊上积累了两样东西:历史评论资产和品牌搜索权重。评论不只是一串星级——它是用户信任的沉淀,是新品上架时转化率的分母,是新品牌进入一个品类时最难跨越的门槛。绿联、小米、贝尔金都在做充电,但即使砸钱也买不到安克十年积累的那批真实用户评价。
第二条学不会的,是多品牌独立运营的定价分账机制。这套机制的内在逻辑是:Anker 和 soundcore 不能互相打价格战,eufy 和 Anker SOLIX 不能抢同一个用户。每个品牌有独立的渠道策略和定价权,独立站承担高客单价,亚马逊承担流量,线下承担体验。对手可以抄渠道名单,抄不到这套「谁该卖什么、谁该定什么价」的分账逻辑。
第三条,是高端化抓手的连续性。2022 年 GaNPrime,2024 年 Anker Prime,2023 年 Anker SOLIX。这不是偶发的爆款策略,而是从 2018 年更名「安克创新」时就开始布局的研发定位——比 2020 年上市早两年。技术叙事支撑溢价,溢价支撑毛利率,毛利率支撑研发投入,这是一个能自我强化的闭环。
⑥ 风险与反面
第一,亚马逊依赖仍是进行时。 2024 年亚马逊占比 54.30%,仍在五成以上。这意味着「去平台化」还没完成,只是一半。如果平台再收紧规则——封店、算法调整、广告费上涨——营收会直接受损。54% 的依赖度,对一家上市公司来说,仍然是悬在头上的剑。
第二,储能高增长可能伴随高库存。 2024 年消费级储能收入 30.20 亿元、同比 +184.00%,增速惊人。但年报没有披露储能品类的毛利率、库存周转、退货率。参考 2022 年户外电源周期的历史,高增长往往对应高库存——2022 年储能库存积压曾拖累整个行业。2025 年如果继续翻倍,现金流能否支撑,目前缺少公开数据验证。
第三,境内回流体量太小。 境外收入占比 2024 年仍达 96.42%,境内始终只是零头。这说明「国内回流」更多是财报美化,实际增长仍全靠海外。如果海外增长见顶,境内市场接不住。
第四,渠道冲突风险。 独立站、亚马逊、线下三条腿的定价如果协调不好,会出现内部互搏。独立站卖 Anker Prime 高端系列,亚马逊卖同款或相似款,线下卖另一套 SKU——买手和消费者会比价,品牌溢价会被稀释。这个机制的存在本身,就埋着冲突的种子。
第五,估值与流动性风险。 2026 年 7 月港交所主板双重上市(代码 00668),形成 A+H 双上市格局。港股流动性长期弱于 A 股,跨境出海企业的估值体系该按「制造业」还是「消费品牌」给,市场仍有分歧。如果按制造业给估值,安克的溢价会被打折。
⑦ 可复用的结论
- 渠道分层,不要 All in 单一平台:亚马逊做流量基本盘,独立站做高客单价与复购,线下做品牌体验——安克独立站从 2021 年 3.13% 升到 2024 年 10.13% 的翻倍增长,就是这一策略的验证。
- 品牌矩阵用独立品牌运营:充电、家居、音频、储能各用一个品牌,避免内部价格战,每个品牌独立定价、独立渠道策略——抄名单抄不到分账逻辑。
- 研发前置,用技术叙事支撑溢价:2018 年更名时就布局研发(早于 2020 年上市 2 年),GaNPrime 和 Anker Prime 系列的技术叙事直接对应 43.53% 的毛利率。
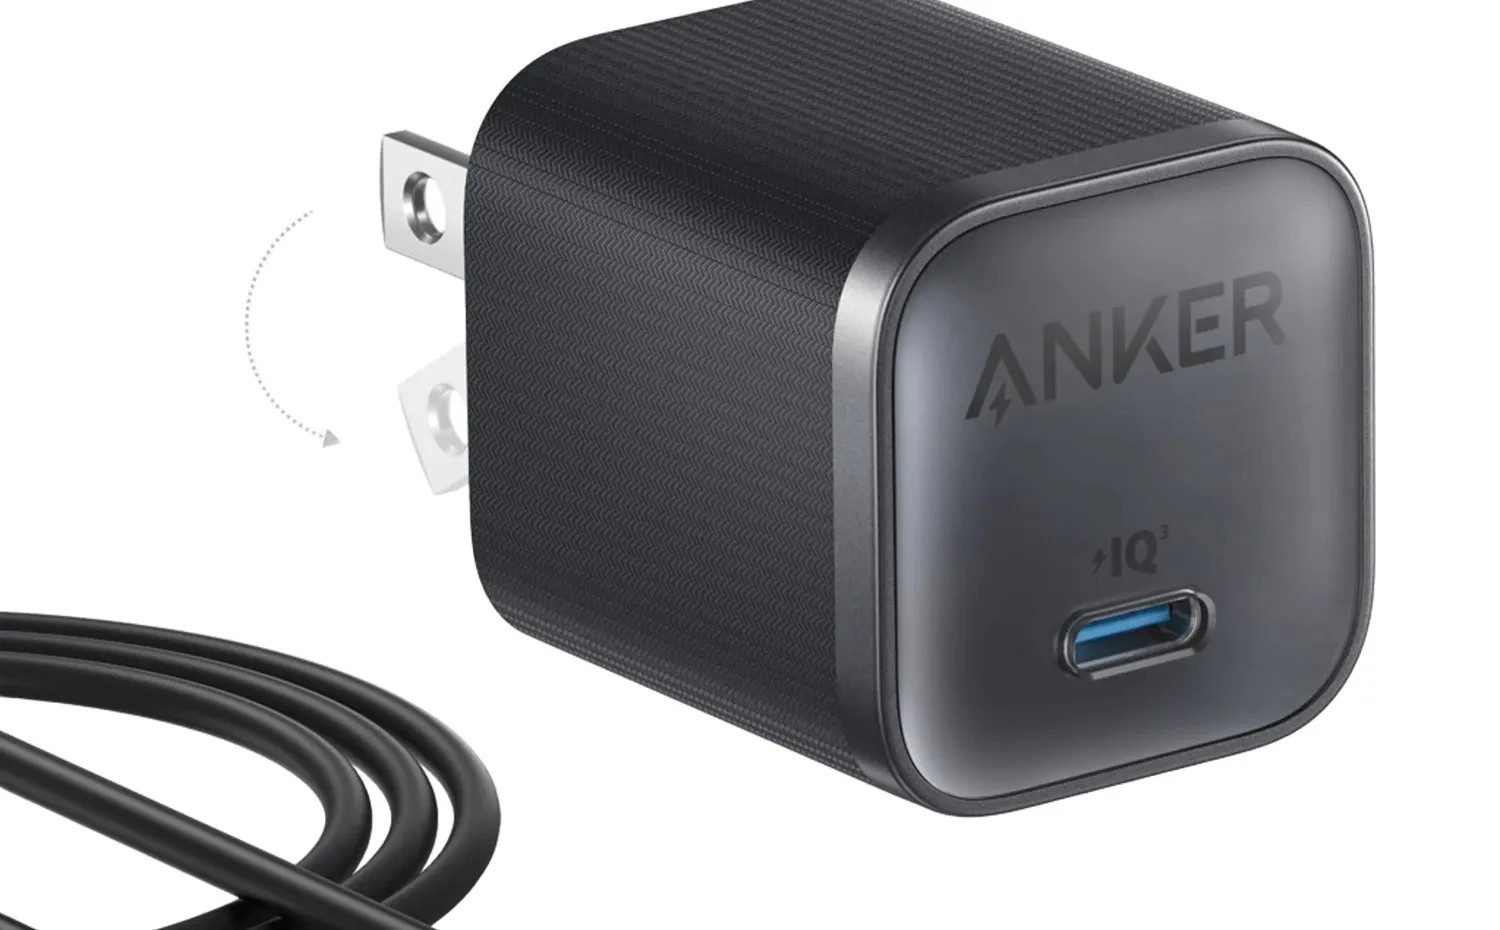
图片来源:封面图与正文图:Anker 官网产品图(Nano 充电器、140W 四口充电器),编辑性引用。